Roman Gregor
Koľko môžu stáť poplatky pri dlhodobom investovaní?
Zložené úročenie násobí zisky, no rovnaký efekt má aj na poplatky. Pozrite sa, ako 2 % ročne môžu v dlhodobom horizonte obrať investora o stotisíce eur.
Dlhodobé investovanie môže investorovi pomôcť budovať majetok, no poplatky postupne znižujú jeho konečnú hodnotu. Vďaka zloženému úročeniu sa tento rozdiel v čase zväčšuje.
Nasledujúce príklady ukazujú, ako sa náklady prejavia pri investovaní do akcií a pri pravidelných vkladoch.
Zložené úročenie a vplyv poplatkov na výnosy
Albert Einstein údajne označil zložené úročenie za ôsmy div sveta. Bez ohľadu na pôvod tohto výroku je jeho princíp vo svete investovania kľúčový. Dlhý investičný horizont umožňuje aj relatívne malým sumám postupne narásť na vysoké hodnoty. Rovnaký mechanizmus však funguje aj v neprospech investora, keďže dokáže výrazne umocniť dopad poplatkov.
Dobre to ilustruje hypotetický príklad spoločnosti Berkshire Hathaway. Ak by investor v roku 1965 vložil jeden dolár do indexu S&P 500, dnes by jeho hodnota dosahovala približne 300 dolárov pri priemernom ročnom výnose 10,3 %. Pri akciách Berkshire Hathaway by však vďaka priemernému ročnému zhodnoteniu 20,2 % hodnota investície vzrástla približne na 42 000 dolárov.
Ak by sa však v tomto príklade uplatnil poplatkový model typický pre americké hedge fondy (2 % ročne zo spravovaného majetku a 20 % zo zisku), priemerné ročné zhodnotenie by kleslo na približne 15,6 %. Výsledná hodnota investície by dosiahla len okolo 4 500 dolárov, čo predstavuje približne desaťkrát nižšiu sumu po niekoľkých desaťročiach.
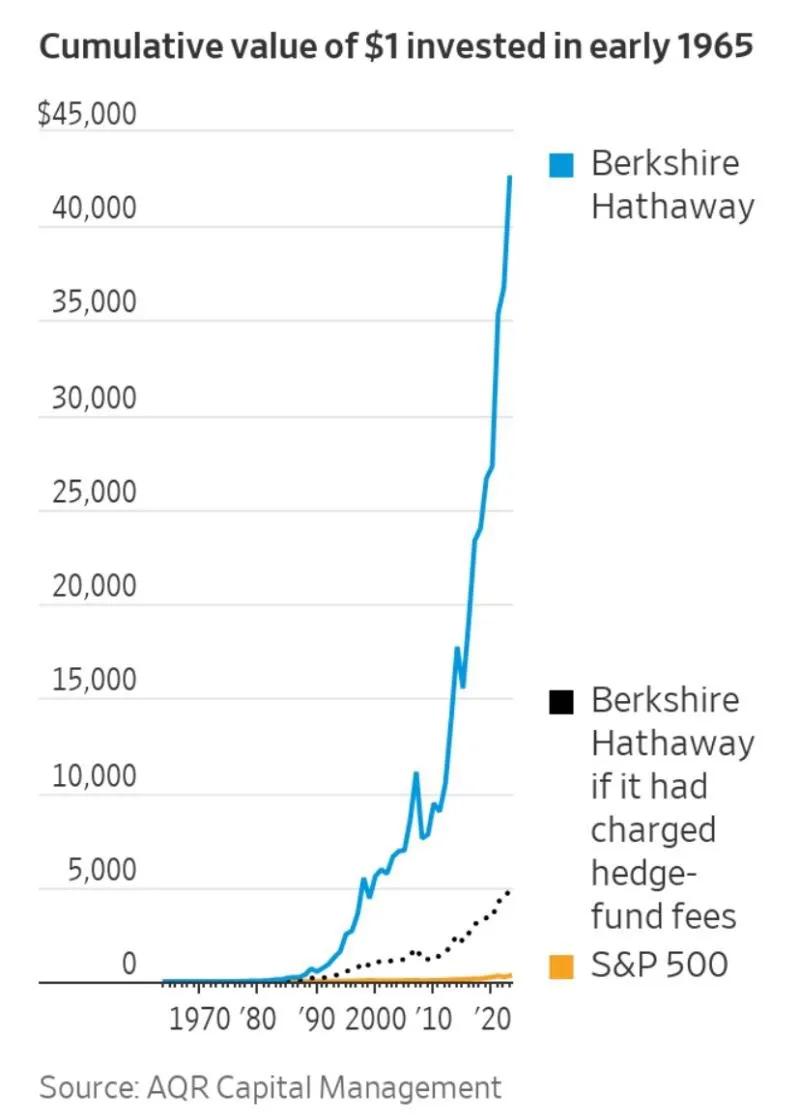
Zdroj: AQR Capital Management
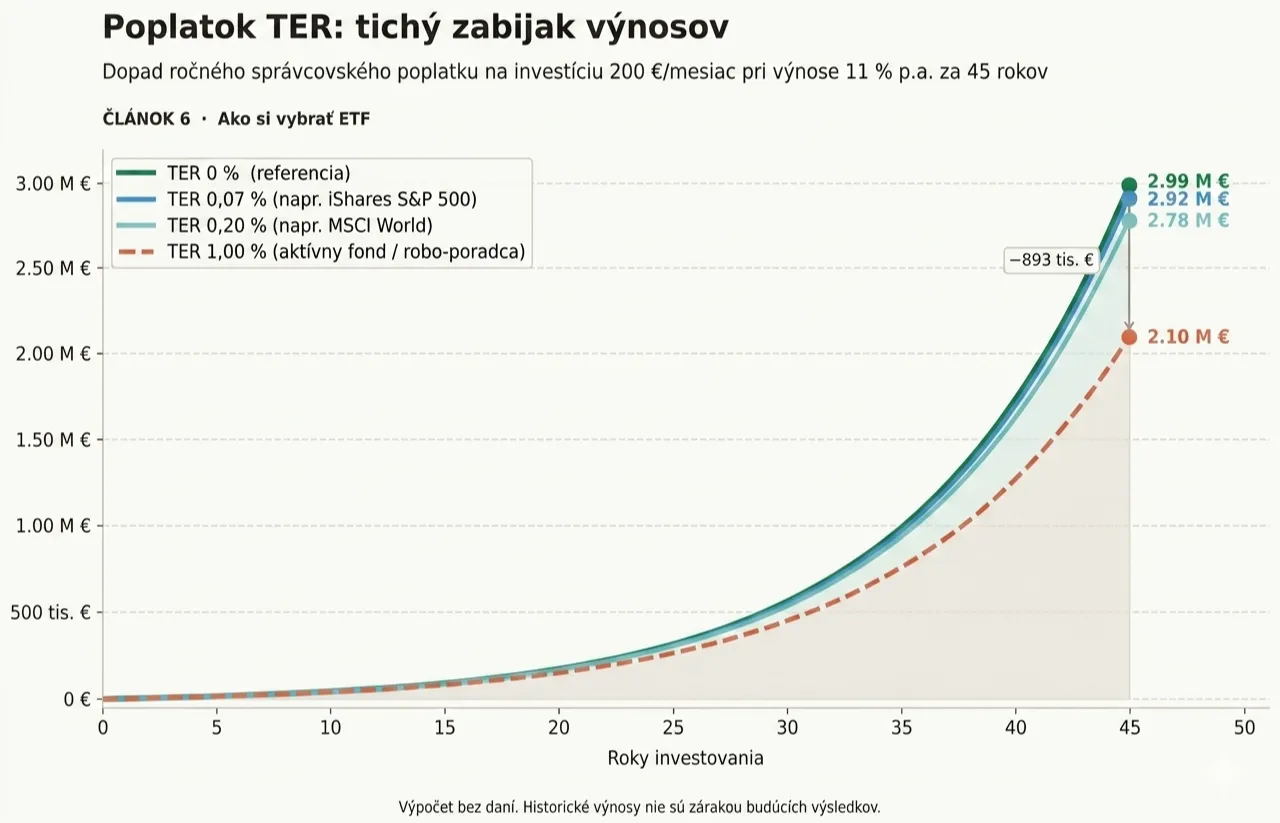
Aj dve percentá môžu znamenať milióny
Dlhodobo dosahovať dvojnásobný výnos voči trhu nie je pre väčšinu investorov reálne. Výraznejší posun je vidieť pri porovnaní rôznej nákladovosti pri rovnakom výnose. Ak investor vkladá 300 eur mesačne pri dlhodobom výnose 10 % ročne cez nízkonákladové ETF, po 30 rokoch by hodnota portfólia dosiahla približne 678 000 eur.
Pri priebežnom poplatku 2 % ročne a čistom výnose 8 % ročne by hodnota portfólia po 30 rokoch bola len približne 447 000 eur, čo znamená rozdiel viac ako 230 000 eur. Pri 40-ročnom horizonte by prvý investor dosiahol približne 1,9 milióna eur, zatiaľ čo druhý iba okolo 1,05 milióna eur – rozdiel tak presahuje 850 000 eur. Bližšie podrobnosti o nastavení pravidelných vkladov rozoberá článok ako nastaviť vklady a poplatky pri štarte investovania.
Čím dlhší horizont, tým väčší význam majú náklady
Podobný efekt vzniká aj pri jednorazovej investícii. Ak dvadsaťročný investor vloží 100 000 eur pri priemernom výnose 10 % ročne, po 30 rokoch by hodnota majetku vzrástla približne na 2 milióny eur. Pri výnose zníženom poplatkami na 8 % by to bolo približne 1,1 milióna eur. Viac o stratégiách vkladov nájdete v článku pre porovnanie DCA a jednorazovej investície.
Pri predĺžení horizontu na 35 rokov dosiahne investícia pri výnose 10 % približne 3,3 milióna eur, kým pri 8 % iba 1,6 milióna eur, čo vytvára rozdiel približne 1,7 milióna eur.
Skutočné výnosy trhov nie sú garantované, no tento princíp ukazuje, že poplatky pri dlhodobom investovaní výrazne ovplyvňujú konečný výsledok. Pozrite si aj konkrétne príklady vo videu od XTB.
Investovanie je rizikové. Investujte zodpovedne.
Čítať ďalej
Vybrané články, ktoré nadväzujú na túto tému.
O Romanovi Gregorovi
Roman Gregor sa od roku 2020 aktívne venuje obchodovaniu a investovaniu na finančných trhoch. Spravuje viacero portfólií s cieľom dosahovať stabilné a dlhodobo nadpriemerné výsledky oproti indexu S&P 500.